怡达股份拟定增募资不超6.36亿 加码环氧丙烷衍生产品与电子化学品
发布时间:2026-10-02 16:34:50 | 浏览次数:1
《电鳗财经》电鳗号/文
9月29日,怡达股份披露2026年度向特定对象发行股票预案,拟向不超过35名特定对象发行股票,募集资金总额不超过6.36亿元。
此次定增既是对公司“双氧水—环氧丙烷—醇醚/醇醚酯—湿电子化学品”全产业链的进一步延伸,也是怡达股份在2026年上半年扭亏后巩固主业、向高附加值电子化学品升级的重要布局。
围绕主业实现一体化延伸
本次两个募投项目为年产20万吨环氧丙(乙)烷衍生产品项目;珠海怡达化学有限公司年产2.5万吨(PM,PMA,Thinner 液)提纯、混配、灌装技改项目。上述项目总投资合计7.42亿元,拟使用募集资金6.36亿元,不足部分由公司自筹解决。
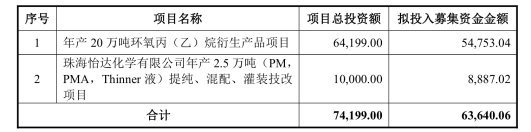
其中,年产20万吨环氧丙(乙)烷衍生产品项目实施主体为控股子公司泰兴怡达,拟投入募集资金5.48亿元,建设周期24个月。项目建成后将形成15.5万吨/年丙(乙)二醇醚、4.5万吨/年丙二醇醚酯产能。
另一项目由全资子公司珠海怡达实施,拟投入募集资金8887.02万元,建设周期12个月,将形成8000吨/年电子级PM、6600吨/年电子级PMA和10400吨/年Thinner液生产能力。PM、PMA及Thinner液是光刻胶配制、稀释、涂布及电子制造清洗环节的重要配套材料,项目建成后有望推动公司产品由显示面板级向更高等级半导体级应用延伸。
2026年上半年实现扭亏
怡达股份主要从事醇醚及醇醚酯、环氧丙烷、双氧水等产品的研发、生产与销售,已形成“双氧水—环氧丙烷—醇醚/醇醚酯—湿电子化学品”的全产业链布局。公司是国内醇醚及醇醚酯行业主要生产企业之一。
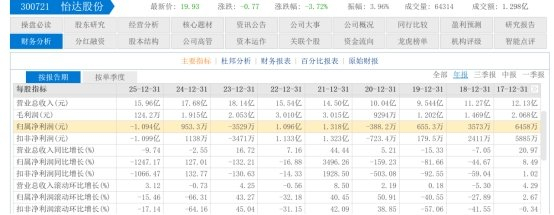
从业绩看,公司近年盈利波动较大。2023年至2025年归母净利润分别为-3529.19万元、953.31万元和-1.09亿元。
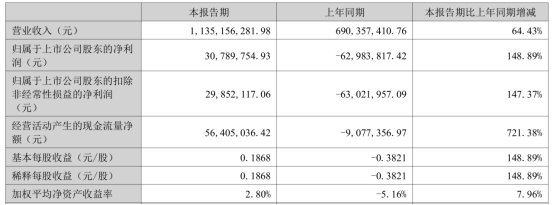
2026年上半年实现营业收入11.35亿元,同比增长64.43%,归母净利润3078.98万元,上年同期为亏损6298.38万元,实现扭亏为盈。上半年综合毛利率回升至10.68%,经营活动现金流净额5640.50万元,同比大幅增长,显示核心业务盈利质量有所改善。
传统产能扩张叠加电子化学品升级
业内人士指出,醇醚及醇醚酯产品广泛应用于涂料、油墨、覆铜板、电子材料等领域。公司现有装置产能利用率较高,新增20万吨衍生产品产能有助于缓解供给瓶颈,提升交付稳定性。同时,泰兴怡达已建成15万吨/年环氧丙烷装置,新项目可向下游延伸消化环氧丙烷产能,提升一体化协同效率,降低原料波动对盈利的影响。
电子化学品方面,随着集成电路、显示面板、光刻胶等产业发展,高纯PM、PMA、Thinner液需求增长。公司珠海基地已具备3万吨湿电子化学品产能,部分电子级产品处于客户认证和导入阶段。珠海2.5万吨技改项目将进一步补齐提纯、混配、洁净灌装等环节能力,但客户认证周期长、产品等级提升进度仍具不确定性。
扩大传统优势产品产能 布局高附加值电子化学品
怡达股份在规划中提出,将推进“三江四地”布局,加快环氧丙烷产业链延链、补链、强链,同时推动湿电子化学品由电子级向半导体级升级。本次定增募投项目与公司战略方向一致,既扩大传统优势产品产能,也布局高附加值电子化学品。
短期看,泰兴20万吨衍生产品项目有助于提升环氧丙烷下游消化能力,改善产业链盈利结构;珠海2.5万吨技改项目则有望提升电子级产品供给能力。中长期看,公司盈利弹性取决于环氧丙烷装置持续稳定运行、醇醚及醇醚酯产品价格环境、湿电子化学品客户认证进度及高端产品放量节奏。
本次发行尚需股东大会审议、深交所审核及证监会注册。若募投项目顺利落地,公司产业链一体化能力和产品结构有望进一步提升,但化工行业周期波动、产品价格变化及高端电子化学品认证进展仍是影响未来业绩的关键变量。
《电鳗快报》
TOP

江苏-邳州


